Los créditos en el recibo de los planes de luz en Texas, explicados.
Un crédito en el recibo le baja el total en un mes en que su consumo llega a lo que pide el plan. Los créditos son una de las razones principales por las que dos planes que se ven parecidos en el sitio del estado para comparar pueden costar cantidades muy distintas en un año.
Qué es un crédito en el recibo
Muchos planes de Texas dan un crédito fijo en cualquier mes en que usted use por lo menos cierta cantidad de luz. Esa cantidad viene en kilowatts-hora (kWh), la unidad de su recibo. Si llega, le descuentan el crédito del recibo de ese mes. Si no llega, aunque sea por poquito, no le toca nada.
Ese todo o nada es lo que se conoce como un escalón de consumo. El crédito no se hace más chico conforme usted se acerca a la cantidad. O lo tiene o no lo tiene, mes por mes.
Por qué el crédito cambia qué plan sale ganando
El sitio del estado, Power to Choose (no tenemos ninguna relación con él), muestra el precio promedio de cada plan a tres niveles de consumo: 500, 1,000 y 2,000 kWh al mes. Un plan puede poner la cantidad que pide su crédito justo en el nivel de en medio, así que su precio a 1,000 kWh se ve bajo mientras que sus precios a 500 y a 2,000 kWh son mucho más altos. En una gráfica, los tres puntos forman una V.
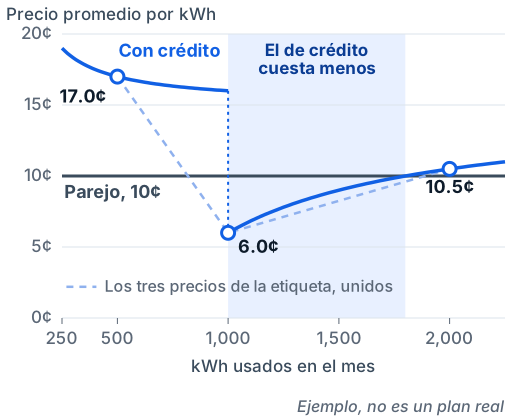
Su casa no usa la misma cantidad de luz todos los meses. En verano, en Texas, su consumo puede pasar por mucho esa cantidad, y en un mes templado de primavera o de otoño puede quedarse abajo. Dos casas que usan lo mismo en total en un año pueden ganarse el crédito un número distinto de veces. Por eso un promedio del año no le dice si un plan con crédito le conviene. Lo que importa es cuántos de sus meses llegan a la cantidad.
Otros tipos de crédito
Lo que hace falta para revisarlo usted mismo
Puede revisarlo con la etiqueta y sus recibos. Para cada plan que esté pensando contratar, esto es lo que hay que hacer:
- Busque el crédito en la etiqueta de datos de electricidad (EFL) del plan y lea exactamente lo que pide: cuántos kWh, y si dice "por lo menos", "más de" o un rango.
- Revise sus últimos doce recibos, o el historial de consumo que le da su compañía de luz o Smart Meter Texas. Cuente los meses en que habría llegado a la cantidad.
- Calcule sin el crédito los meses en que no llega. Un plan armado alrededor de un crédito muchas veces tiene un cargo por energía o un cargo base más alto para compensarlo.
- Compare los precios del plan a 500, 1,000 y 2,000 kWh. Si el de en medio queda muy abajo de los otros dos, el plan depende de su crédito.
Luego, hágalo otra vez con cada uno de los demás planes de su zona. Esas son las cuentas que watt marshal hace por usted, en cada plan que podemos calcular.
Cómo calcula watt marshal un crédito
Aplicamos el crédito de cada plan a cada uno de sus doce meses por separado, solo en los meses en que su consumo llega a lo que pide, y solo en los meses que cubre. No contamos un reembolso que usted tendría que pedir. Cuando un crédito depende del pago automático o del recibo electrónico, lo contamos y lo decimos junto al costo.
Un plan con crédito puede ser la opción correcta. Su reporte le muestra si le queda a su consumo.
Más guías
Cargos por consumo mínimo y tarifas por niveles
Un cargo por usar muy poca luz, una tarifa que cambia al pasar cierto consumo y cómo pesa cada uno en un año de recibos de verdad.
Cómo leer la etiqueta de datos de electricidad
Dónde encontrar la etiqueta de un plan, qué dice cada parte y los renglones que deciden lo que usted paga.
¿Quiere que leamos así sus planes? Empiece con su código postal.
Ordenamos todos los planes de tarifa fija que podemos calcular en su zona de distribución, con sus doce meses de consumo y dentro de cada plazo de contrato.